7 دقیقه پیش
زمان مطالعه : 9 دقیقه
زنگ خطر برای والاستریت؛ ری دالیو از تضعیف سپر حمایتی بازار سهام میگوید
ری دالیو بنیانگذار شرکت Bridgewater Associates، هشدار داده حاشیه امنی که تاکنون از بازار سهام در برابر افزایش بازده اوراق قرضه محافظت کرده، بهسرعت در حال کاهش است و احتمال دارد شرایط دشوارتر بازار هنوز از راه نرسیده باشد. به گفته دالیو، رشد سود شرکتها تاکنون توانسته فشار ناشی از افزایش بازده اوراق را تا حدی جبران کند؛ اما با پیشروی چرخه اقتصادی، این مزیت بهتدریج ضعیفتر میشود.
ری دالیو، سرمایهگذار مشهور و بنیانگذار شرکت Bridgewater Associates، هشدار داده حاشیه امنی که تاکنون از بازار سهام در برابر افزایش بازده اوراق قرضه محافظت کرده، بهسرعت در حال کاهش است و احتمال دارد شرایط دشوارتر بازار هنوز از راه نرسیده باشد.
به گفته دالیو، رشد سود شرکتها تاکنون توانسته فشار ناشی از افزایش بازده اوراق را تا حدی جبران کند؛ اما با پیشروی چرخه اقتصادی، این مزیت بهتدریج ضعیفتر میشود.
در همین حال، بازده اوراق خزانهداری ۱۰ ساله آمریکا در محدوده ۵.۳ تا ۵.۳۶ درصد قرار دارد؛ سطحی که آخرین بار در اوایل دهه ۲۰۰۰ مشاهده شده بود.
در این رابطه بخوانید : بلندر نتورک چیست و چه مزایایی دارد؟ | بررسی جامع بلندر نتورک
هشدار دالیو در شرایطی مطرح میشود که سرمایهگذاران تحولات بازار اوراق قرضه را زیر نظر دارند. دیدگاه او میتواند پیامدهای مهمی برای ارزیابی سود شرکتها، جریان نقدی و ارزشگذاری سهام داشته باشد.
چرا افزایش بازده اوراق قرضه به بازار سهام فشار وارد میکند؟
بازده اوراق قرضه نشاندهنده بازدهی سرمایهگذاران از نگهداری بدهی دولتهاست. این اوراق برای جذب سرمایه با سهام رقابت میکنند؛ بنابراین، هنگامی که بازده اوراق افزایش مییابد، سرمایهگذاران میتوانند با پذیرش ریسک کمتر، بازده بیشتری از اوراق دولتی دریافت کنند.
در چنین شرایطی، سهام باید چشمانداز رشد و سودآوری قویتری داشته باشد تا بتواند ریسک بالاتر خود را در مقایسه با اوراق قرضه توجیه کند.
ری دالیو معتقد است تا زمانی که سود شرکتها با سرعت کافی رشد کند، بازار سهام میتواند بخشی از فشار ناشی از افزایش بازده اوراق را تحمل کند.
او در گفتوگو با شبکه CNBC در اجلاس آسیایی مؤسسه Milken در سنگاپور گفت که سودآوری شرکتها تاکنون از بازار سهام در برابر این فشار محافظت کرده است.
بااینحال هرچه چرخه اقتصادی به مراحل پایانی خود نزدیکتر میشود، این حاشیه امن اهمیت بیشتری پیدا میکند. اگر مزیت ناشی از رشد سود شرکتها کاهش یابد، سرمایهگذاران در مراحل پایانی چرخه اقتصادی با محافظت کمتری در برابر افزایش نرخ بازده اوراق مواجه خواهند شد.
دالیو در اینباره گفت:
«در نتیجه این تغییر در قیمتگذاری، حاشیه امن کاهش یافته و اکنون شاهد هستیم که فاصله بازده اوراق قرضه شرکتی نسبت به اوراق دولتی نیز شروع به افزایش میکند.»
افزایش این فاصله که با عنوان «اسپرد اعتباری» شناخته میشود، میتواند نشانهای از افزایش ریسک اعتباری یا تغییر انتظارات سرمایهگذاران درباره شرایط اقتصادی باشد.
چه عواملی بازده اوراق قرضه را بالا نگه داشتهاند؟
چند عامل مهم به افزایش فشار بر بازده اوراق قرضه دامن زدهاند:
- کسری بودجه بالای دولتها: افزایش نیاز دولت به استقراض میتواند عرضه اوراق قرضه را بالا ببرد و بر بازده آنها فشار وارد کند.
تداوم تورم: نگرانی از ماندگاری تورم میتواند انتظارات مربوط به نرخ بهره را در سطوح بالا نگه دارد.
استقراض شرکتها برای توسعه هوش مصنوعی: سرمایهگذاری سنگین شرکتها در زیرساختهای هوش مصنوعی، نیاز به تأمین مالی را افزایش داده است.
بازده اوراق خزانهداری ۱۰ ساله آمریکا در محدوده ۵.۳ تا ۵.۳۶ درصد قرار دارد؛ سطحی که از اوایل دهه ۲۰۰۰ به این سو بهندرت مشاهده شده است.
همچنین بخوانید : صندوق ETF فیوچرز اتریوم چیست و عملکرد آن به چه صورت است؟
استن وونگ، استراتژیست بازار، نیز خاطرنشان کرده که بازده بالاتر از ۵.۲۵ درصد، معیارهای سختگیرانهتری برای بازار سهام ایجاد میکند. در چنین شرایطی، شرکتها باید رشد سود و جریان نقدی قویتری ارائه دهند تا ارزشگذاری بالاتر سهام آنها در مقایسه با اوراق قرضه توجیهپذیر باشد.
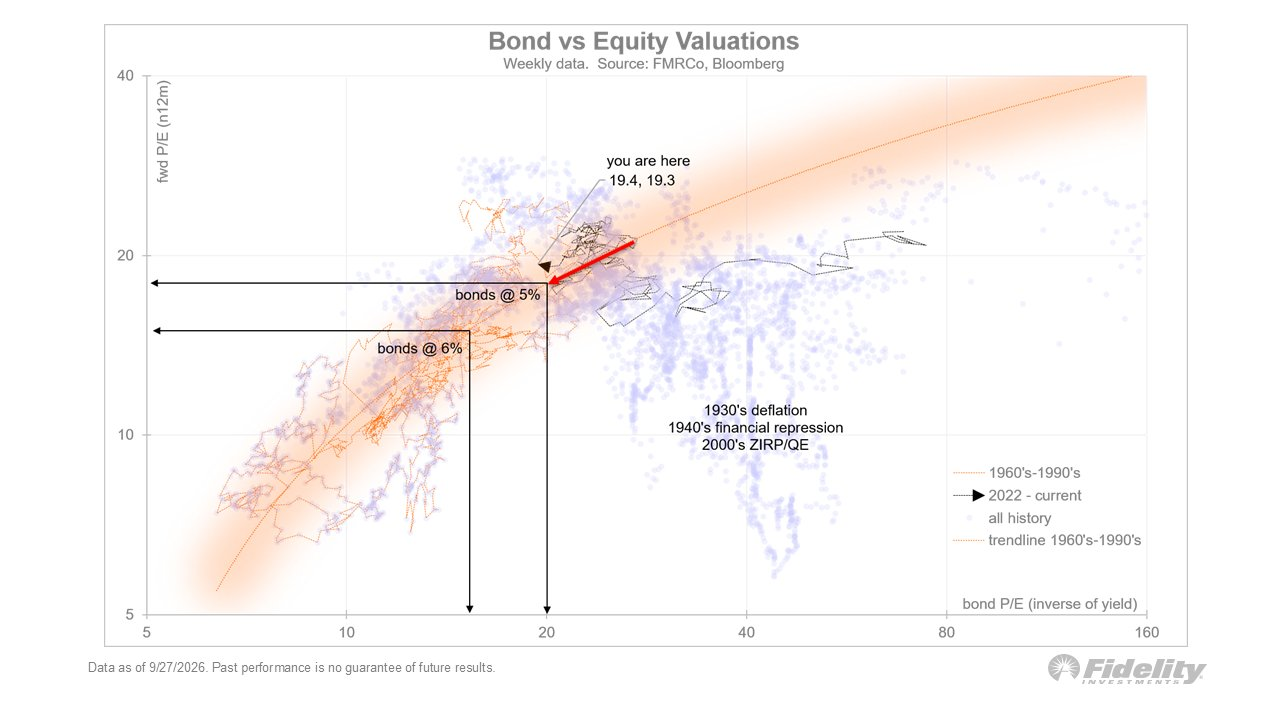
ارزشگذاری اوراق قرضه در مقایسه با سهام — منبع: X/@TimmerFidelity
آیا جریان نقدی آزاد به زنگ خطر بعدی بازار تبدیل میشود؟
دالیو معتقد است سرمایهگذاران نباید تنها به ارقام اعلامشده سود شرکتها توجه کنند؛ بلکه باید جریان نقدی آزاد آنها را نیز بهدقت بررسی کنند.
جریان نقدی آزاد، میزان وجه نقدی است که پس از پرداخت هزینههای عملیاتی و تأمین مالی سرمایهگذاریهای موردنیاز کسبوکار برای شرکت باقی میماند. این شاخص میتواند تصویر روشنتری از توان مالی واقعی شرکتها و میزان نقدینگی در دسترس آنها ارائه دهد.
دالیو انتظار دارد سود شرکتها همچنان بهبود پیدا کند؛ اما در عین حال، هشدار میدهد که جریان نقدی آزاد ممکن است تضعیف شود.
یکی از دلایل اصلی این نگرانی، هزینههای سنگین سرمایهگذاری شرکتهای فناوری برای توسعه ظرفیتهای هوش مصنوعی است. ساخت مراکز داده، خرید تجهیزات پردازشی و گسترش زیرساختهای هوش مصنوعی به سرمایهگذاری گستردهای نیاز دارد؛ هزینههایی که میتوانند حتی در شرایط افزایش سود گزارششده، از جریان نقدی شرکتها بکاهند.
به همین دلیل، افزایش سود حسابداری لزوماً به معنای بهبود وضعیت نقدینگی نیست. اگر هزینههای سرمایهای سریعتر از ورود وجه نقد رشد کنند، شرکتها ممکن است با محدودیت بیشتری در تأمین مالی فعالیتهای خود مواجه شوند.
دالیو: بازار نزولی اوراق قرضه ممکن است ادامه داشته باشد
نگرانی دالیو تنها به بازار سهام محدود نمیشود. او معتقد است موج فروش جهانی اوراق قرضه ممکن است هنوز به پایان نرسیده باشد.
دالیو شرایط فعلی را یک بازار نزولی در اوراق قرضه توصیف کرده و به دو عامل اصلی اشاره کرده است: دولتهایی که برای تأمین کسری بودجه خود استقراض میکنند و شرکتهایی که برای سرمایهگذاری در فناوریهای جدید به دنبال جذب منابع مالی هستند.
او همچنین بر مفهوم «چرخه بلندمدت بدهی» تأکید دارد؛ چرخهای که در آن، بدهیها در دورههای طولانی معمولاً سریعتر از درآمدها رشد میکنند.
دالیو در پستی در شبکه اجتماعی X در تاریخ ۸ اکتبر ۲۰۲۶، توضیح داد که در دورههای رونق اقتصادی، درآمدها افزایش مییابند، ارزش داراییها رشد میکند و بازار سهام عملکرد مثبتی دارد. در چنین شرایطی، وامدهندگان نیز معمولاً تمایل بیشتری به اعطای اعتبار نشان میدهند و افراد و شرکتها راحتتر بدهکار میشوند.
اما انباشت بدهی در بلندمدت میتواند آسیبپذیری اقتصاد را افزایش دهد. بهویژه زمانی که هزینه تأمین مالی بالا میرود یا رشد درآمدها دیگر پاسخگوی افزایش بدهیها نیست.
آیا بازار سهام در آستانه سقوط قرار دارد؟
با وجود هشدارهای دالیو، همه تحلیلگران چشمانداز یکسانی ندارند.
برخی پژوهشهای گلدمن ساکس تصویری متعادلتر ارائه میکنند. بر اساس این تحلیلها، بازار سهام در بسیاری از موارد طی ۱۲ ماه پس از آغاز چرخه افزایش نرخ بهره، بازدهی مثبت ثبت کرده است. هرچند سهام شرکتهای رشدی که ارزشگذاری آنها به سودهای مورد انتظار در آینده دور وابستگی بیشتری دارد، همچنان آسیبپذیرتر هستند.
دالیو نیز پیشبینی نکرده که سقوطی بزرگ و قریبالوقوع حتماً رخ خواهد داد.
از نظر او، شرایط مالی هنوز به اندازهای محدودکننده نشدهاند که رشد اعتباردهی و هزینهکرد را بهشدت کاهش دهند. بااینحال، حاشیه خطا برای بازار در حال کوچکتر شدن است.
به بیان دیگر، تا زمانی که سودآوری شرکتها و هزینههای مصرفکنندگان و کسبوکارها مقاومت نشان دهند، ممکن است بازار سهام همچنان توان تحمل بازده بالای اوراق را داشته باشد. اما اگر رشد سود شرکتها کاهش یابد و همزمان هزینه تأمین مالی بالا بماند، احتمال افزایش فشار بر ارزشگذاری سهام بیشتر خواهد شد.
جمعبندی
هشدار ری دالیو بر یک نکته کلیدی متمرکز است: رشد سود شرکتها تاکنون توانسته فشار ناشی از افزایش بازده اوراق قرضه را جبران کند. اما این حمایت ممکن است با پیشروی چرخه اقتصادی ضعیفتر شود.
بازده اوراق خزانهداری ۱۰ ساله آمریکا در محدوده ۵.۳ تا ۵.۳۶ درصد، کسری بودجه دولتها، تورم پایدار و سرمایهگذاری سنگین شرکتهای فناوری در هوش مصنوعی، همگی میتوانند هزینه تأمین مالی را بالا نگه دارند.
از سوی دیگر، کاهش جریان نقدی آزاد در کنار رشد سود گزارششده میتواند نشانهای مهم برای سرمایهگذارانی باشد که صرفاً بر اساس سود شرکتها تصمیمگیری میکنند.
بااینحال، هشدار دالیو به معنای قطعی بودن سقوط بازار سهام نیست. تحلیلهای گلدمن ساکس نشان میدهد که بازارها در بسیاری از دورهها پس از افزایش نرخ بهره نیز عملکرد مثبتی داشتهاند.
نکته اصلی برای سرمایهگذاران این است که در کنار سود شرکتها، بازده اوراق قرضه، جریان نقدی آزاد و هزینه تأمین مالی را نیز زیر نظر بگیرند. اگر این عوامل همزمان به ضرر بازار حرکت کنند، حاشیه امن سهام ممکن است بیش از پیش کاهش یابد.
ترجمه شده توسط مجله خبری نیپوتو
خرید و فروش ارزهای دیجیتال از امروز شروع کنید

ممکن است علاقه مند باشید
ثبت دیدگاه
لیست نظرات (0)
انتخاب سردبیر
مفاهیم پایه




بیشتر بخوانید