2 ساعت پیش
زمان مطالعه : 13 دقیقه
اقتصاد جهانی در سال ۲۰۲۷؛ آیا جهان بهسوی یک بحران مالی دیگر پیش میرود؟
اقتصاد جهانی در آستانه سال ۲۰۲۷ با مجموعهای از ریسکهای بههمپیوسته روبهروست: سرمایهگذاری عظیم و پرابهام در هوش مصنوعی، ضعف اقتصاد چین، افزایش قیمت انرژی، رشد تورم و محدودیت توان دولتها و بانکهای مرکزی برای مقابله با بحران. ترکیب این عوامل میتواند به اصلاح شدید بازارهای سهام، رکود در برخی اقتصادهای بزرگ یا حتی فشار گستردهتر بر نظام مالی منجر شود.
اقتصاد جهانی وارد دورهای پرخطر شده است، اما وقوع فروپاشیای مشابه رکود بزرگ دهه ۱۹۳۰ همچنان سناریویی دور از انتظار به شمار میرود. در مقابل، تداوم رکود اقتصادی، اصلاح بیشتر بازارهای سهام و احتمال ورود برخی اقتصادهای بزرگ به دوره رکود، خطرهایی بسیار محتملتر هستند.
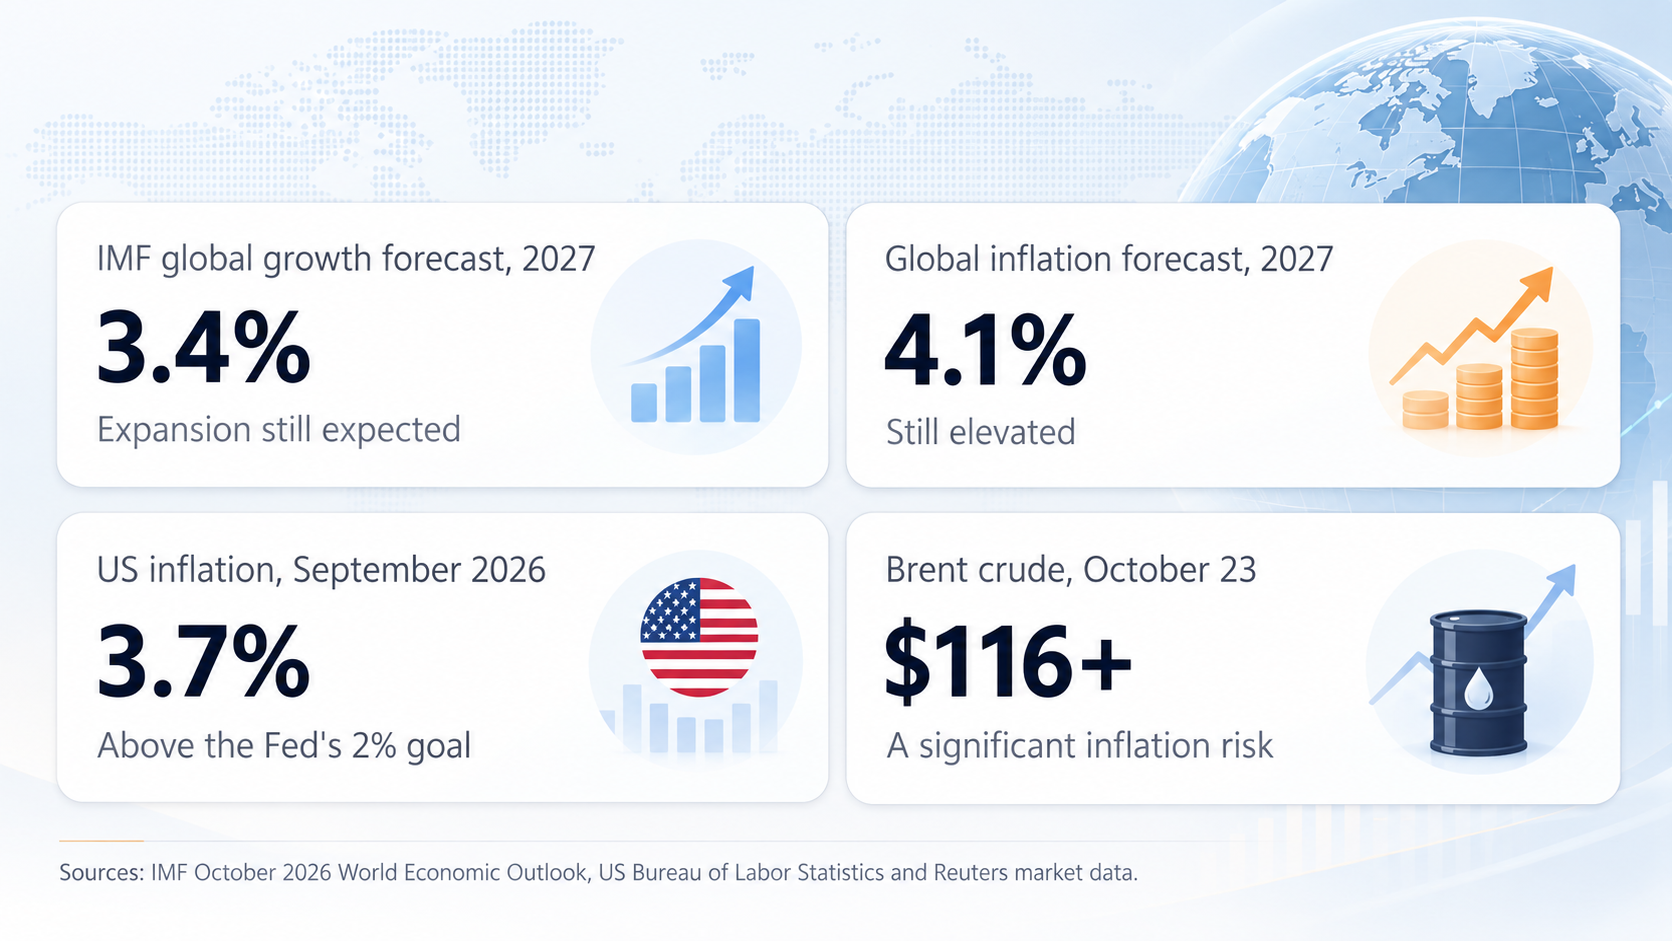
نگرانی اصلی، همزمانی چند بحران و فشار اقتصادی است که در حال شکلگیریاند. آیا سرمایهگذاریهای عظیم در حوزه هوش مصنوعی میتوانند سود کافی ایجاد کنند یا خیر؟ اقتصاد داخلی چین همچنان ضعیف است. جنگ در خاورمیانه قیمت نفت را به بالای ۱۱۷ دلار در هر بشکه رسانده و تورم بهسختی مهار میشود.
هر یک از این مشکلات بهتنهایی قابل مدیریت است؛ اما در کنار یکدیگر، احتمال وقوع یک رکود اقتصادی جدیتر را افزایش میدهند.
در این رابطه بخوانید : اتر استیک لیدو stETH چیست؟ آموزش کامل stETH، نحوه کار و روش استفاده
تازهترین دادههای اقتصادی چه تصویری از وضعیت جهان ارائه میکنند؟
باید میان سقوط بازارهای مالی و بحران اقتصادی تفاوت مهمی قائل شد. بازار سهام میتواند ۳۰ درصد افت کند، بیآنکه این اتفاق به رکودی جهانی و فراگیر منجر شود.
شرایط زمانی بسیار خطرناکتر میشود که افت قیمت داراییها به نکول بدهیها، کاهش وامدهی و در نهایت، عقبنشینی شرکتها از سرمایهگذاری و تعدیل نیرو منجر شود.
در حال حاضر، شواهدی از مرحله نخست این روند وجود دارد؛ اما شواهد مربوط به فروپاشی گسترده اقتصاد جهانی بسیار ضعیفتر است.
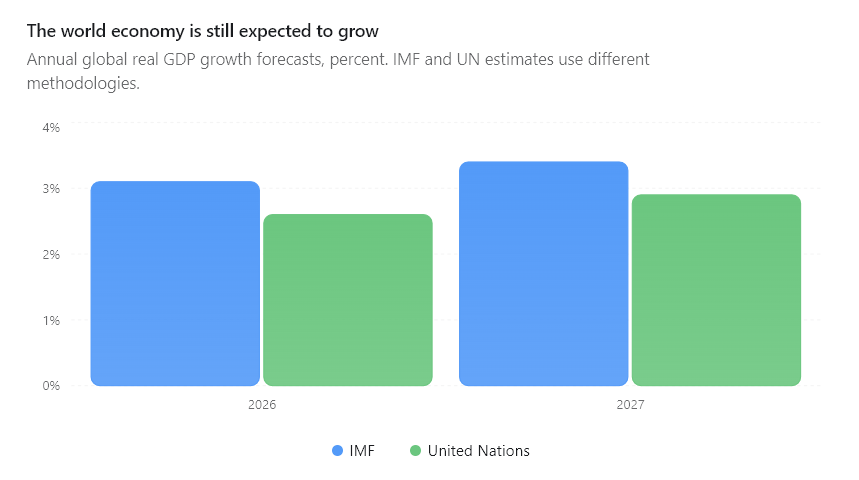
بااینحال، پیشبینیهای اقتصادی بر فرضهایی درباره عرضه انرژی، شرایط مالی و میزان سرمایهگذاری تکیه دارند که ممکن است رو به وخامت بگذارند. پیشبینیهای صندوق بینالمللی پول (IMF) بر اساس اطلاعات موجود تا اول اکتبر تهیه شدهاند؛ یعنی پیش از آشفتگیهای اخیر بازار.
بزرگترین نگرانی این است که اقتصاد جهانی بیش از حد به چند منبع محدود رشد وابسته شده، درحالیکه سازوکارهای سنتی مقابله با بحران اقتصادی نیز تحت فشار قرار گرفتهاند.
هوش مصنوعی؛ بزرگترین ریسک اقتصادی سال ۲۰۲۷
هزینهکرد در حوزه هوش مصنوعی به یکی از عوامل مهم رشد سرمایهگذاری در ایالات متحده تبدیل شده است. این روند همچنین از صادرات شرکتهای آسیایی تولیدکننده تراشه حمایت کرده و سفارشهای قابلتوجهی برای شرکتهای فعال در ساخت مراکز داده ایجاد کرده است.
کاهش شدید سرمایهگذاری در هوش مصنوعی میتواند صنایع بسیار گستردهتری را نسبت به بازار سهام شرکتهای فناوری تحت تأثیر قرار دهد.
مشکل اصلی به پیوندهای مالی میان شرکتها بازمیگردد. برای مثال، یک شرکت فعال در حوزه هوش مصنوعی ممکن است از یک سرمایهگذار فناوری پول دریافت کند و سپس متعهد شود خدمات پردازشی موردنیاز خود را از همان سرمایهگذار بخرد. وعده این خریدهای آینده میتواند به توجیه سرمایهگذاری بیشتر در زیرساختها و دریافت وامهای جدید کمک کند.
اگر درآمد شرکت هوش مصنوعی کمتر از انتظار باشد، چندین کسبوکار ممکن است همزمان آسیب ببینند. ارزش سهام شرکت نزد سرمایهگذار کاهش مییابد، درآمدهای آتی حاصل از ارائه خدمات مبهم میشود و اعتباردهندگان نسبت به بازپرداخت بدهیها نگران خواهند شد.
همچنین بخوانید : راهنمای جامع آدیوس (AUDIO) + پیشبینی قیمت 2030-2025
صندوق بینالمللی پول نیز بهصراحت، این پیوندهای مالی درهمتنیده را یکی از مسیرهای احتمالی انتقال فشار به بخشهای گستردهتر نظام مالی معرفی کرده است.
ترسناکترین سناریوی اقتصادی، زنجیرهای از ورشکستگی شرکتهای فعال در زیرساختهای هوش مصنوعی است که به لغو گسترده پروژههای مراکز داده منجر شود. چنین اتفاقی نشان میدهد که افت بازار دیگر صرفاً به کاهش ارزشگذاری سهام محدود نمانده است. بااینحال، تاکنون شواهد کافی از فروپاشی فراگیر در این صنعت دیده نشده است.
نفت و تورم در قلب کابوس مالی جهان
دومین ریسک بزرگ، درگیریهای خاورمیانه است. قیمت نفت خام برنت در ۲۳ اکتبر به حدود ۱۱۶ تا ۱۱۷ دلار رسید، درحالیکه بازده اوراق خزانهداری ۱۰ساله آمریکا در حدود ۵ درصد قرار داشت.
ترکیب این دو شاخص، بانکهای مرکزی را در موقعیتی دشوار قرار میدهد. تصور کنید شرکتها بهتدریج مشتریان خود را از دست بدهند و نرخ بیکاری افزایش یابد. در شرایط عادی، بانک مرکزی میتواند برای حمایت از اقتصاد نرخ بهره را کاهش دهد.
اما اگر قیمت نفت همچنان بالا بماند، تورم نیز ممکن است در سطح بالایی تثبیت شود. در چنین شرایطی، کاهش تهاجمی نرخ بهره میتواند فشارهای تورمی را تشدید کند.
دونالد ترامپ، رئیسجمهور آمریکا، بارها با تأکید بر باز بودن تنگه هرمز و افزایش حجم نفت عبوری از آن نسبت به دوران پیش از جنگ، از وضعیت عرضه نفت سخن گفته است.
استیو هانکه، اقتصاددان، در پستی در شبکه اجتماعی ایکس در ۲۳ اکتبر ۲۰۲۶ نوشت:
«اگر این ادعا درست است، پس چرا قیمت نفت با چنین شدتی در حال افزایش است؟ یک جای کار میلنگد. ۲ بهعلاوه ۲ مساوی ۵ نیست.»
صندوق بینالمللی پول در پیشبینی اکتبر خود، برآورد کرد که اگر درگیریهای خاورمیانه طولانی شوند و قیمت نفت در سهماهه نخست سال ۲۰۲۷ بالاتر از ۱۳۰ دلار باقی بماند، نرخ رشد اقتصاد جهانی در سال آینده ممکن است حدود ۰.۵ واحد درصد کاهش یابد.
آیا چین میتواند رکود اقتصادی جهانی را رقم بزند؟
مشکلات اقتصادی چین اهمیت زیادی دارند؛ زیرا این کشور یکی از بزرگترین اقتصادهای تولیدی جهان و از مصرفکنندگان اصلی مواد خام به شمار میرود.
بحران بازار املاک چین اعتماد خانوارها را کاهش داده است. ضعف مخارج مصرفکنندگان، درآمد شرکتها را تحت فشار قرار داده و کسبوکارها برای جذب مشتریان، قیمتهای خود را کاهش دادهاند.
دو مسیر اصلی برای انتقال این مشکلات به اقتصاد جهانی وجود دارد.
نخست، کاهش واردات چین. اگر بخشهای ساختوساز و تولید این کشور خریدهای خود را کاهش دهند، تولیدکنندگان مواد اولیه و صادرکنندگان سایر کشورها نیز ممکن است آسیب ببینند.
دوم، تشدید رقابت در بازارهای صادراتی. تولیدکنندگان چینی که با تقاضای ضعیف در بازار داخلی روبهرو هستند، ممکن است برای یافتن مشتریان بیشتر به بازارهای خارجی روی بیاورند.
کالاهای ارزانتر چینی میتوانند به مهار تورم در کشورهای واردکننده کمک کنند؛ اما همزمان، فشار بیشتری بر تولیدکنندگان رقیب وارد میکنند و احتمال افزایش تنشهای تجاری را بالا میبرند.
وضعیت چین همچنان مانعی بر سر راه رشد اقتصاد جهانی است. سناریوی خطرناکتر زمانی شکل میگیرد که مؤسسات مالی بزرگ بهشکلی بینظم دچار ورشکستگی شوند یا دسترسی به اعتبار بهطور ناگهانی کاهش یابد.
چین همچنان کنترل دولتی قابلتوجهی بر نظام بانکی خود دارد و از ظرفیت مداخله برای مهار بحران برخوردار است. این عوامل میتوانند از سرایت فوری بحران به سایر بخشهای نظام مالی بکاهند.
بااینحال، چنین ظرفیتی هزینههای ناشی از ضعف طولانیمدت اقتصاد را از بین نمیبرد.
چرا هنوز نمیتوان از وقوع رکودی مشابه رکود بزرگ سخن گفت؟
طبق چند نشانه مهم نظام مالی همچنان در حال فعالیت است.
نرخ بیکاری آمریکا هنوز نسبتاً پایین است. نرخ بیکاری در ماه سپتامبر به ۴.۲ درصد رسید. روند استخدام ضعیف بوده و تنها ۲۹ هزار شغل جدید ایجاد شده است؛ اما هنوز شاهد تعدیل نیروی گستردهای نیستیم که معمولاً با بحرانهای اقتصادی بزرگ همراه است.
درخواستهای جدید بیمه بیکاری همچنان در سطح محدودی قرار دارند. بر اساس آخرین گزارش، تعداد درخواستهای اولیه هفتگی بیمه بیکاری به ۱۹۴ هزار مورد کاهش یافته که پایینترین سطح در سه ماه گذشته است.
بازار اوراق بدهی شرکتی همچنان فعال است. فاصله بازده اوراق شرکتی پرریسک آمریکا از اوراق کمریسکتر، در ۲۱ اکتبر حدود ۳.۲۷ واحد درصد بود. برای مقایسه، این فاصله در جریان بحران اعتباری سال ۲۰۰۸ به حدود ۲۰ واحد درصد رسید.
صندوق بینالمللی پول نیز نظام بانکی جهانی را در مجموع مقاوم توصیف میکند؛ هرچند درباره آسیبپذیریهای موجود در بازار اعتبار خصوصی و راهبردهای سرمایهگذاری با اهرم مالی بالا هشدار میدهد.
بنابراین، مقایسه وضعیت کنونی با اصلاح بازار فناوری در اوایل دهه ۲۰۰۰، همراه با در نظر گرفتن ریسکهای اضافی ناشی از انرژی و بدهی دولتها، مناسبتر به نظر میرسد.
بحرانی مشابه سال ۲۰۰۸ زمانی محتملتر میشود که زیانها به بازارهای اعتباری سرایت کنند، وامدهندگان بزرگ با مشکلات جدی روبهرو شوند و دسترسی به منابع مالی بهشدت افت کند.
در مقابل، وقوع رکودی مشابه دهه ۱۹۳۰ مستلزم فروپاشی اقتصادی شدیدتر و طولانیمدتتری خواهد بود. بر اساس شواهد موجود از بازارها، هنوز نمیتوان گفت هیچیک از این دو سناریو محقق شده است.
کیسی دونالدسون نیز در پستی در شبکه اجتماعی ایکس در ۲۳ اکتبر ۲۰۲۶، با مقایسه آمار بیکاری آمریکا، نوشت:
«سپتامبر ۲۰۲۲: تعداد بیکاران ۵.۷ میلیون نفر.
سپتامبر ۲۰۲۶: تعداد بیکاران ۷.۱ میلیون نفر.
افزایش ۱.۴ میلیون نفر؛ رشد ۲۴ درصدی.
تورم همچنان بالاست. نرخهای بهره همچنان در حال افزایشاند. قدرت خرید همچنان کاهش مییابد.
فرود نرم اقتصاد تأیید شد.»
چهار سناریوی احتمالی برای اقتصاد جهان در سال ۲۰۲۷
با بررسی گستردهتر شرایط اقتصادی میتوان ۱۲ تا ۱۸ ماه آینده را در قالب چهار سناریو دستهبندی کرد.
۱. محتملترین سناریو: اصلاح شدید بازارها همراه با تداوم رشد اقتصادی
سهام شرکتهای فناوری با افت ارزشگذاری بیشتری مواجه میشود. رشد سرمایهگذاری در هوش مصنوعی کاهش مییابد، قیمت نفت در نهایت به ثبات میرسد و اقتصاد جهانی، هرچند نامتوازن، به رشد خود ادامه میدهد.
بازارهای سهام همچنان پرنوسان خواهند بود؛ بااینحال، ممکن است سرمایهگذاران دارای سبدهای متنوع پیش از آنکه دادههای اقتصادی بهبود محسوسی نشان دهند، شاهد بازگشت بازارها باشند.
۲. ریسک منفی قابلتوجه: رکود تورمی و رکود اقتصادی منطقهای
قیمت انرژی برای مدت طولانی بالا میماند. مخارج مصرفکنندگان تضعیف میشود و شرکتها سرمایهگذاریهای خود را کاهش میدهند. یک یا چند اقتصاد بزرگ وارد رکود میشوند، درحالیکه رشد جهانی همچنان ضعیف اما مثبت باقی میماند.
بازار سهام ممکن است وارد دورهای طولانی از بازار نزولی شود و بانکهای مرکزی نیز برای تحریک رشد اقتصادی، فضای مانور محدودی داشته باشند.
۳. سناریوی منفی شدید: رکود هماهنگ جهانی و تشدید فشارهای مالی
سرمایهگذاری در هوش مصنوعی بهشدت کاهش مییابد، موج نکول در میان وامگیرندگان آسیبپذیر گسترش پیدا میکند و مؤسسات مالی اعطای وام را محدود میسازند.
افزایش بیکاری و کاهش تقاضا در اقتصادهای بزرگ تشدید میشوند. چنین وضعیتی شباهتهایی با بحران سال ۲۰۰۸ خواهد داشت و میتواند زیانهای قابلتوجهی در بازار داراییهای پرریسک ایجاد کند.
۴. سناریوی چهارم: کاهش تورم و بهبود شرایط مالی
اگر تورم بهاندازه کافی کاهش یابد، بانکهای مرکزی بتوانند سیاستهای پولی را تسهیل کنند و ثبات مالی نیز حفظ شود، شرایط برای بهبود تدریجی اقتصاد و بازارهای دارایی مساعدتر خواهد شد.
در چنین وضعیتی، کاهش هزینه تأمین مالی و بهبود نقدینگی میتواند به حمایت از سرمایهگذاری و بازگشت اعتماد بازار کمک کند.
این تحولات برای بازار ارزهای دیجیتال چه معنایی دارند؟
سرمایهگذاران رمزارز باید توجه ویژهای به شرایط اقتصاد جهانی داشته باشند؛ زیرا سبد دارایی آنها ممکن است بهشدت در معرض تغییرات نقدینگی جهانی قرار داشته باشد.
قیمت بیتکوین در ۲۳ اکتبر حدود ۸۲ هزار دلار بود. صندوقهای قابل معامله در بورس اسپات بیتکوین در ۲۲ اکتبر با خروج خالص سرمایهای در حدود ۶۳۶ میلیون دلار مواجه شدند؛ پس از سه روز ورود شدید سرمایه.
همبستگی ۳۰روزه بیتکوین با شاخص نزدک در ۲۲ اکتبر حدود ۰.۶ بوده است. این رقم نشاندهنده همراهی مثبت و قابلتوجه این دو بازار در دوره اخیر است؛ هرچند رابطه آنها در طول زمان تغییر میکند.
سناریوهای اقتصادی و تأثیر احتمالی آنها بر بازار رمزارزها
| پیامد احتمالی برای رمزارزها | وضعیت بازار |
| بیتکوین ممکن است همچنان پرنوسان باشد و افت قیمت در آلتکوینها شدیدتر شود. | اصلاح بازار سهام بهدنبال افت سرمایهگذاری در هوش مصنوعی |
| هزینه استقراض بالا باقی میماند و داراییهای رمزارزی حساس به نقدینگی تحت فشار قرار میگیرند. | تداوم تورم و نرخ بهره بالا |
| بیتکوین و آلتکوینها ممکن است با افت شدید مواجه شوند؛ زیرا سرمایهگذاران برای تأمین نقدینگی به فروش داراییها روی میآورند. | رکود اقتصادی و کاهش اجباری اهرم مالی |
| شرایط میتواند برای بازیابی بازار رمزارزها مساعدتر شود. | کاهش تورم و بهبود نقدینگی |
نکته مهم این است که نمیتوان فرض کرد بیتکوین در جریان یک هراس مالی ناگهانی، از سبد سرمایهگذاری محافظت خواهد کرد.
یک دارایی ممکن است در بلندمدت بهدلیل کمیابی خود ارزشمند تلقی شود، اما همچنان در شرایطی که سرمایهگذاران به نقدینگی فوری نیاز دارند، افت قیمت شدیدی را تجربه کند.
معاملهگران باید در آستانه سال ۲۰۲۷، بهویژه درباره آلتکوینها محتاط باشند. بسیاری از این داراییها نقدشوندگی ضعیفتری دارند و بهشدت به تقاضای سفتهبازانه وابستهاند. برخی از آنها حتی اگر بیتکوین در نهایت به سقفهای قیمتی جدید برسد، ممکن است هرگز بهبود پیدا نکنند.
بااینحال، در افق زمانی طولانیتر، یک تحول مثبت نیز برای بازار رمزارزها قابل تصور است. اگر تورم بهاندازه کافی کاهش یابد و بانکهای مرکزی بتوانند بدون به خطر انداختن ثبات مالی، سیاست پولی را تسهیل کنند، بیتکوین ممکن است از بهبود نقدینگی سود ببرد.
اما کاهش تهاجمی نرخ بهره در جریان یک بحران مالی لزوماً به رشد فوری بازار رمزارزها منجر نمیشود. در بسیاری از موارد، فروش اجباری داراییها ابتدا رخ میدهد.
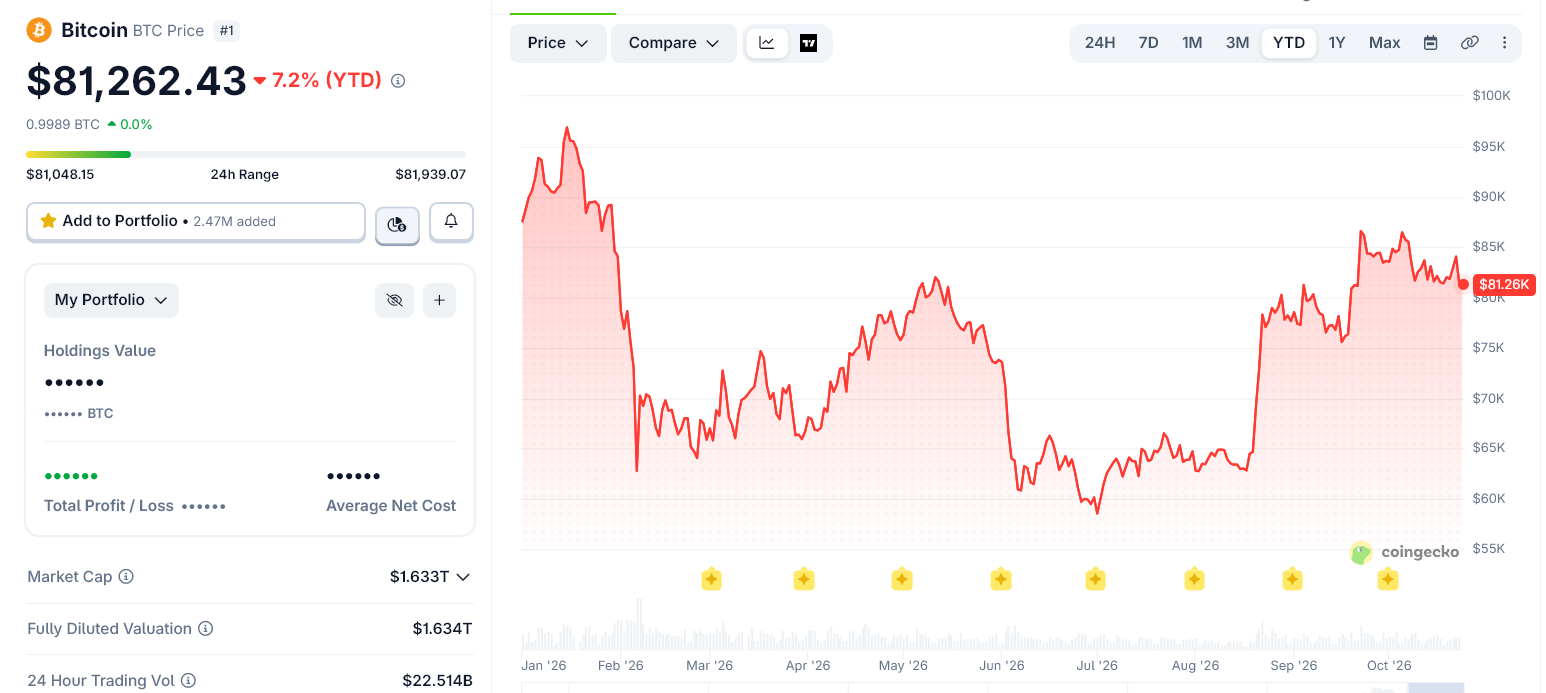
نوسانات شدید بیتکوین در سال ۲۰۲۶. منبع: کوینگکو (CoinGecko)
پنج شاخص هشداردهنده که باید در سال ۲۰۲۷ زیر نظر گرفت
برای ارزیابی خطر رکود اقتصادی و بحران مالی، بررسی چند شاخص کلیدی میتواند به تشخیص زودهنگام وخامت شرایط کمک کند.
| چه وضعیتی میتواند نگرانیها را افزایش دهد؟ | شاخص |
| شرکتهای بزرگ بهدلیل ناامیدی از بازده مورد انتظار، هزینههای ساخت مراکز داده را کاهش دهند. | درآمد شرکتهای هوش مصنوعی |
| قیمت نفت برنت برای مدتی طولانی بالاتر از ۱۲۰ تا ۱۳۰ دلار باقی بماند. | قیمت نفت |
| نرخ بیکاری بهطور مداوم از سطح ۴.۲ درصد به سمت ۵ درصد یا بالاتر افزایش یابد. | نرخ بیکاری آمریکا |
| بدهی شرکتی فاصله بازده اوراق شرکتی پرریسک آمریکا بهشکل قابلتوجهی افزایش یابد، بهویژه اگر از ۵ تا ۶ واحد درصد فراتر رود. | فاصله بازده اوراق |
| نکول بدهیها شتاب بگیرد و وامدهندگان دسترسی به منابع مالی را بهطور چشمگیری محدود کنند. | بانکداری و اعتبار خصوصی |
این سطوح، آستانههایی برای پایش شرایط اقتصادی هستند و نباید آنها را محرکهای دقیق و قطعی وقوع رکود دانست.
اگر قیمت نفت کاهش یابد، بازارهای اعتباری ثبات خود را حفظ کنند و عملکرد درآمدی شرکتها همچنان مناسب باشد، چشمانداز اقتصاد جهانی میتواند بهطور محسوسی بهبود پیدا کند.
جمعبندی: آیا بحران مالی دیگری در راه است؟
اقتصاد جهانی در آستانه سال ۲۰۲۷ با مجموعهای از ریسکهای بههمپیوسته روبهروست: سرمایهگذاری عظیم و پرابهام در هوش مصنوعی، ضعف اقتصاد چین، افزایش قیمت انرژی، رشد تورم و محدودیت توان دولتها و بانکهای مرکزی برای مقابله با بحران.
ترکیب این عوامل میتواند به اصلاح شدید بازارهای سهام، رکود در برخی اقتصادهای بزرگ یا حتی فشار گستردهتر بر نظام مالی منجر شود. بااینحال، شواهد فعلی بهتنهایی وقوع بحرانی در ابعاد سال ۲۰۰۸ یا رکود بزرگ دهه ۱۹۳۰ را تأیید نمیکنند.
مسیر آینده بیش از هر چیز به این بستگی دارد که آیا افت ارزش داراییها به کاهش اعتبار، افزایش بیکاری و افت تقاضا سرایت خواهد کرد یا خیر. در این میان، قیمت نفت، وضعیت بازار اعتبار، روند بیکاری آمریکا و بازده سرمایهگذاری در هوش مصنوعی از مهمترین شاخصهایی هستند که باید دنبال شوند.
برای سرمایهگذاران بازار رمزارز نیز پیام روشن است: بیتکوین و آلتکوینها در برابر شوکهای نقدینگی مصون نیستند و حتی داراییهایی با چشمانداز بلندمدت مثبت ممکن است در دورههای هراس مالی با افت شدید روبهرو شوند.
در نهایت، سناریوی محتملتر لزوماً یک فروپاشی اقتصادی جهانی نیست؛ بلکه دورهای از نوسانات شدید، رشد ضعیفتر و افزایش ریسک برای بازارهای مالی است. بااینحال، اگر چند ریسک کنونی همزمان تشدید شوند، احتمال وقوع یک رکود عمیقتر نیز افزایش خواهد یافت.
ترجمه شده توسط مجله خبری نیپوتو
خرید و فروش ارزهای دیجیتال از امروز شروع کنید

ممکن است علاقه مند باشید
ثبت دیدگاه
لیست نظرات (0)
انتخاب سردبیر
مفاهیم پایه




بیشتر بخوانید