1 ساعت پیش
زمان مطالعه : 7
بانکها بهدلیل نگرانیهای امنیتی و رقابتی، استفاده از عاملهای هوش مصنوعی را ممنوع میکنند
در مجموع، عاملهای هوش مصنوعی میتوانند بانکداری را سریعتر و کارآمدتر کنند، اما واگذاری دسترسی گسترده به پول و اطلاعات مشتریان، خطرهایی جدی مانند خطا، کلاهبرداری و خروج ناگهانی سپردهها به همراه دارد. بانکها برای بهرهبردن از این فناوری باید دسترسی عاملها را مرحلهای و محدود کنند، نظارت انسانی و سازوکارهای پاسخگویی روشنی داشته باشند و همزمان برای رقابتیتر شدن خدمات آماده شوند.
عاملهای هوش مصنوعی قرار است کارهای روزمره بانکی را خودکار کنند؛ اما بانکها هنوز آماده نیستند کنترل رابطه با مشتریان را واگذار کنند. بانکهای بریتانیا خط قرمزی برای میزان دسترسی هوش مصنوعی به پول مشتریانشان ترسیم کردهاند.چهار بانک، از جمله HSBC، Barclays، Lloyds، NatWest و Nationwide، دسترسی عاملهای هوش مصنوعیِ شخص ثالث به حسابهای مشتریان را مسدود یا محدود کردهاند؛ بهویژه در مواردی که این عاملها بتوانند بدون دخالت مشتری تراکنش انجام دهند.
هنوز شواهدی وجود ندارد که عاملهای هوش مصنوعی به حسابهای بانکی بریتانیا دسترسی پیدا کرده باشند، اما وامدهندگان بزرگ نگراناند اگر یک سامانه خودکار پول مشتریان را نادرست مدیریت کند، چه اتفاقی میافتد و چه کسی مسئول خواهد بود. بانکها ممکن است نگرانیهای ناگفته دیگری هم داشته باشند.
ادگارز نمشه، مدیرعامل بنیاد GenLayer پروژهای زیرساختی در حوزه بلاکچین و هوش مصنوعی میگوید کارهای معمول بانکی، مانند پرداخت قبوض، جابهجایی پول و پیدا کردن نرخهای بهتر، همگی میتوانند به عاملها واگذار شوند. متأسفانه برای بانکها، این یعنی عاملها میتوانند بهمحض انتشار پیشنهاد بهتر در اینترنت، بیدرنگ آن را برای مشتری پیدا کنند. نمشه به مجله میگوید: در مورد حسابهای ساده، این کار هزینههای جابهجایی را از بین میبرد و رقابت را در این حوزه شدیدتر میکند.
در این رابطه بخوانید : وستینگ (Vesting) در بازار ارز دیجیتال چیست؟
خطر هجوم بانکیِ عاملمحور
چنین وضعیتی میتواند چیزی فراتر از وفاداری مشتریان را تهدید کند. تورستن اسلوک، اقتصاددان ارشد شرکت Apollo، در سپتامبر درباره احتمال وقوع هجوم بانکیِ عاملمحور هشدار داد. اگر انبوهی از عاملها شروع کنند به انتقال دستهجمعی پول خانوارها از حسابهای جاریِ کمبازده به گزینههایی با بازده بیشتر، منابع مالی ارزانقیمتی که بانکها برای اعطای وام به آن متکیاند کاهش مییابد. سرعت و مقیاس این جابهجایی نیز برای کل نظام مالی مشکلساز خواهد بود.
جیمی دایمن، مدیرعامل JPMorgan Chase، نیز درباره دسترسی نامحدود عاملهای بیرونی به حسابهای بانکی هشدار داده است. او در تماس تلفنی مربوط به گزارش درآمدهای ماه اکتبر گفت: نمیخواهید عاملهای خودسر داشته باشید.
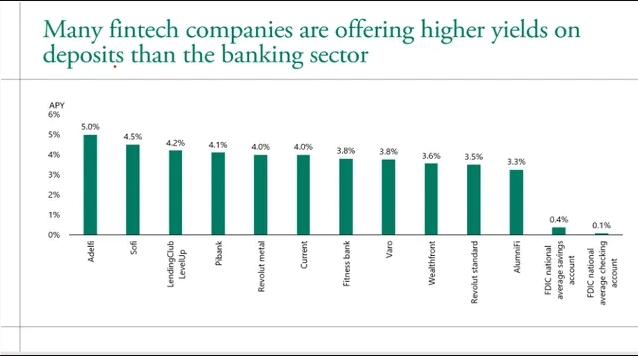
آیا هجوم بانکیِ عاملمحور در راه است؟ منبع: Apollo
صرفنظر از اقدامهای کوتاهمدت برای مهار این روند، بهنظر میرسد عاملهای هوش مصنوعی طی چند سال آینده بیشازپیش بانکداری را متحول کنند. نیراج ماکین، رئیس گروه تحلیل راهبردی در Emirates NBD، پیشبینی میکند که تا سال ۲۰۳۶، عاملها عصر تازهای از بانکداری شبانهروزی و پرداختهای تقریباً آنی را به امری عادی تبدیل کنند.
او میگوید: دیگر خبری از انتظار ۲۴ساعته برای دریافت پرداخت یا سهروزه بودن پرداختهای بین کشورها نخواهد بود… همه اینها در چند ثانیه و بهصورت آنی انجام میشود و عاملهای هوش مصنوعی بیشتر تصمیمهای مالی را برعهده میگیرند.
بانکها در خطر ازدستدادن رابط روزمره با مشتریان هستند
فردیناند دابیتز، مدیرعامل Augustus، شرکت بانکی و پرداختیِ مبتنی بر هوش مصنوعی، تحول مشابهی را در نحوه تعامل مشتریان با مؤسسات مالی پیشبینی میکند. دابیتز میگوید: هر مصرفکننده دهها و هر کسبوکار صدها عامل خواهد داشت که با بانک خود در ارتباطاند. او میگوید رابط انسانی همچنان برای مدیریت این عاملها و ایجاد لایهای از اعتماد اهمیت خواهد داشت؛ بهویژه در بانکداری تجاری.
تیم تجربه توسعهدهندگان Emirates NBD در ماه ژوئیه استدلال کرد که مؤسسات مالی باید چارچوبهای خود را برای هوش مصنوعیِ عاملمحور بسازند، بهجای آنکه به تیمهای مختلف اجازه دهند بدون کنترلهای مشترک، عاملهای جداگانه توسعه دهند.
چارچوب Leap این بانک برای تعیین قواعد احراز هویت عاملها در سامانههای اصلی بانکی، دسترسی آنها به دادههای حساس و انجام اقدامات طراحی شده است و امکان ثبت سوابق حسابرسی، پایش و نظارت انسانی را نیز در بر میگیرد.
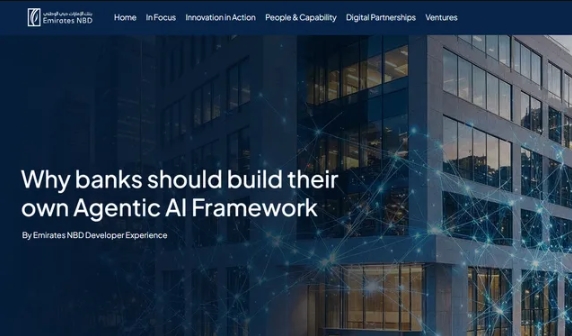
Emirates NBD میگوید بانکها باید چارچوبهای عاملمحور خود را بسازند. منبع: Emirates NBD
همچنین بخوانید : پولبک (Pullback) چیست؟ : استفاده از آن در معاملات
بااینحال، نگرانیهای جدی درباره قابلاتکا بودن عاملها برای گرفتن تصمیمهای مالی مهم بهتنهایی همچنان پابرجاست. در نظرسنجی اخیر بانک مرکزی انگلستان و سازمان نظارت بر رفتار مالی (FCA) مشخص شد که اگرچه ۸۰ درصد شرکتهای پاسخدهنده عاملهای هوش مصنوعی را بهکار گرفتهاند، فقط ۲ درصد از عاملهایی با خودمختاری گسترده استفاده میکنند. این شرکتها امنیت دادهها، وابستگی به اشخاص ثالث و خطرهایی مانند توهمزایی را از مهمترین نگرانیهای خود دانستند.
از پرداخت قبوض تا تصمیمگیری مالی
نمشه میگوید تسلط هوش مصنوعی احتمالاً یکشبه اتفاق نمیافتد؛ این روند مرحلهبهمرحله پیش خواهد رفت. او میگوید: امروز از یک عامل استفاده میکنم تا هر ماه وضعیت مالی خودم و شرکتم را بررسی کند و پرداختها را برای انجام آماده کند؛ بعد خودم آنها را تأیید میکنم. گام بعدی طبیعی است: وقتی به آن اعتماد کردید، اجازه میدهید بدون پرسیدن از شما مبالغ کمی خرج کند.
او میگوید پرداختهای معمول، اشتراکها و هزینههای جاری خود عامل از نخستین کارهایی خواهند بود که بهصورت خودکار انجام میشوند. دابیتز میگوید مدیریت خزانهداری شرکتها میتواند به عاملها واگذار شود، اما بانکها باید در توسعه این کاربردهای اولیه مشارکت داشته باشند.
اگر عامل اشتباه کند، چه کسی مسئول است؟
مصرفکنندگان ممکن است از مزایای خودکارسازی امور مالیشان بهرهمند شوند، اما اگر عامل اشتباهی مرتکب شود، چه کسی مسئول خواهد بود؟
نمشه میگوید بانکها باید دسترسیِ تفویضشده را به قابلیتی عادی تبدیل کنند تا مشتریان مجبور نشوند اطلاعات ورود به حسابشان را با عاملها در میان بگذارند. مشتریان میتوانند مجوزها و سقف هزینه را تعیین کنند و عاملها بتوانند تراکنشهای کممبلغ را مستقل انجام دهند، درحالیکه مبالغ بالاتر به تأیید نیاز داشته باشند.
اما اگر عاملها از طرف هر مشتری هزاران تراکنش انجام دهند، فرایندهای فعلی رسیدگی به اختلافها ممکن است با مشکل مواجه شوند. او میگوید: حتی اگر سهم کوچکی از تراکنشها اشتباه انجام شود، تعداد اختلافها زیاد خواهد بود. فرایندهای رسیدگی به آنها برای زمانی طراحی شدهاند که افراد هفتهای چند پرداخت انجام میدادند. این بخش هنوز باید ساخته شود.
دفتر نظارت بر ارز ایالات متحده (OCC) در ۴ نوامبر چارچوب نظارتیای برای استفاده بانکها از چیزی که آن را هوش فراپیشرفته مینامد، از جمله سامانههای عاملمحور، منتشر کرد.
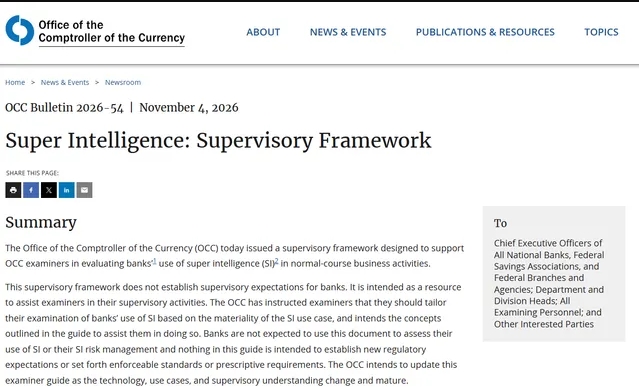
چارچوب نظارتی OCC درباره هوش فراپیشرفته. منبع: OCC
هدف این چارچوب کمک به بازرسان بانکی برای ارزیابی نحوه استفاده مؤسسات از این فناوری است و الزامات الزامآور تازهای برای بانکها ایجاد نمیکند. میزان نظارت باید با توجه به پیامدهای بالقوه اقدامات عامل، سطح خودمختاری آن و میزان نظارت انسانی تعیین شود.
بنابراین، سامانه هوش مصنوعیای که به کارمند بانک در تهیه پیشنویس گزارش کمک میکند، با سامانهای که مجاز است بدون تأیید، پول مشتریان را جابهجا کند، خطر متفاوتی دارد. احتمالاً بانکهایی که بتوانند تعادل درستی میان این موارد برقرار کنند، موفقتر خواهند بود.
نتیجهگیری
در مجموع، عاملهای هوش مصنوعی میتوانند بانکداری را سریعتر و کارآمدتر کنند، اما واگذاری دسترسی گسترده به پول و اطلاعات مشتریان، خطرهایی جدی مانند خطا، کلاهبرداری و خروج ناگهانی سپردهها به همراه دارد. بانکها برای بهرهبردن از این فناوری باید دسترسی عاملها را مرحلهای و محدود کنند، نظارت انسانی و سازوکارهای پاسخگویی روشنی داشته باشند و همزمان برای رقابتیتر شدن خدمات آماده شوند.
خرید و فروش ارزهای دیجیتال از امروز شروع کنید

ممکن است علاقه مند باشید
ثبت دیدگاه
لیست نظرات (0)
انتخاب سردبیر
مفاهیم پایه




بیشتر بخوانید